

Ancaman fenomena El Niño yang semakin kuat diperkirakan membawa dampak besar terhadap industri kelapa sawit Indonesia. Penurunan curah hujan berpotensi menekan produksi, sementara keterbatasan pasokan dapat mendorong kenaikan harga minyak kelapa sawit mentah atau crude palm oil (CPO) di pasar global.
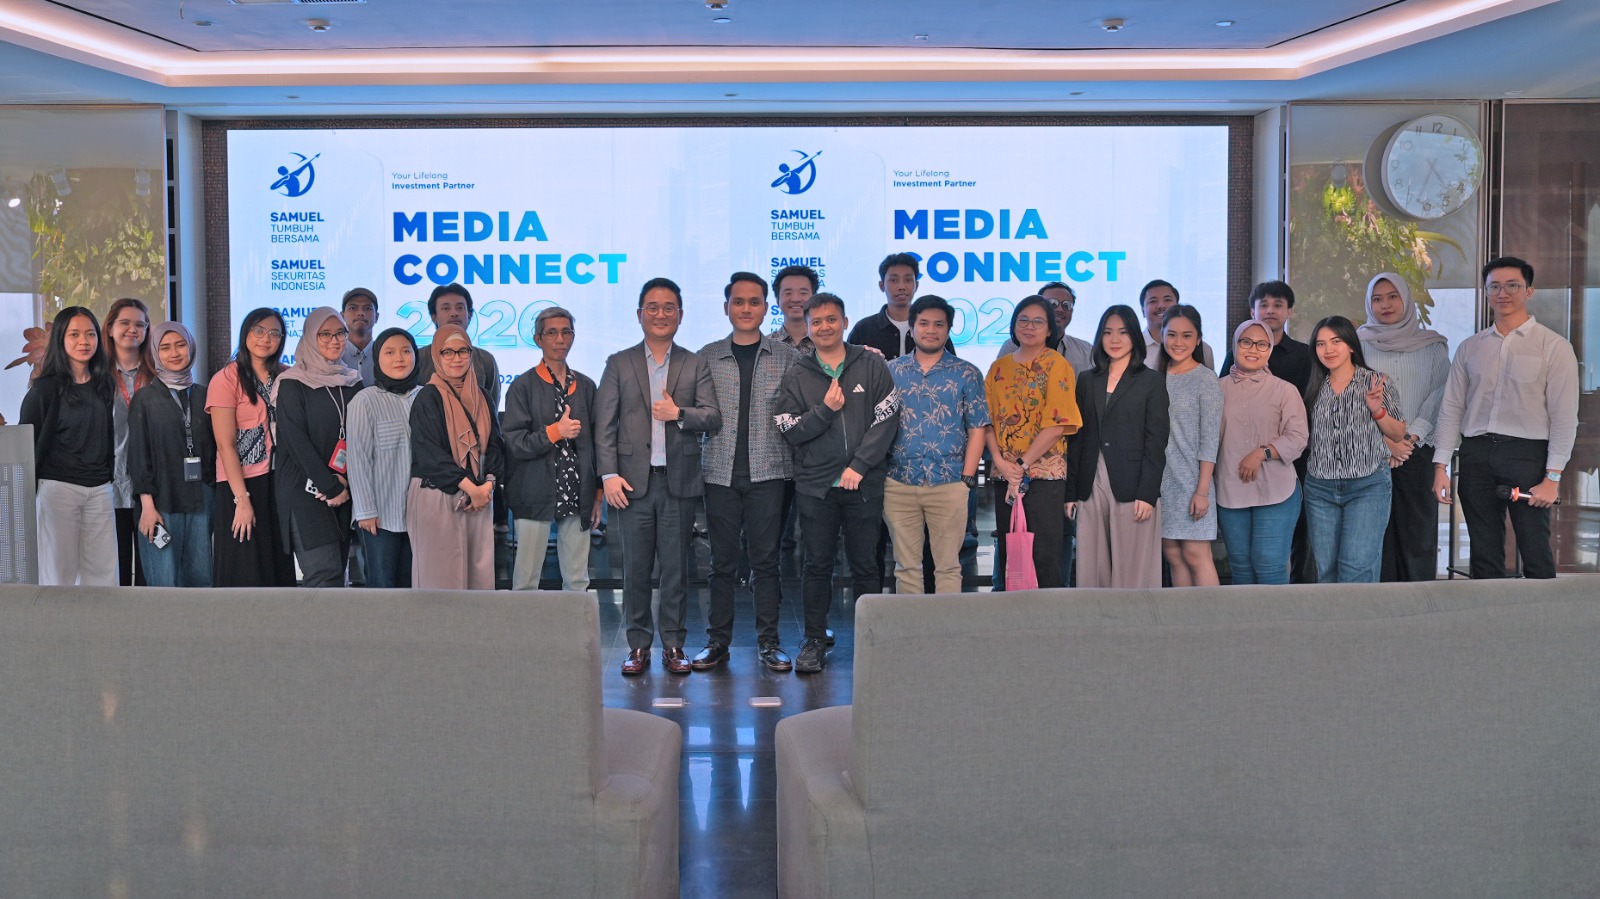
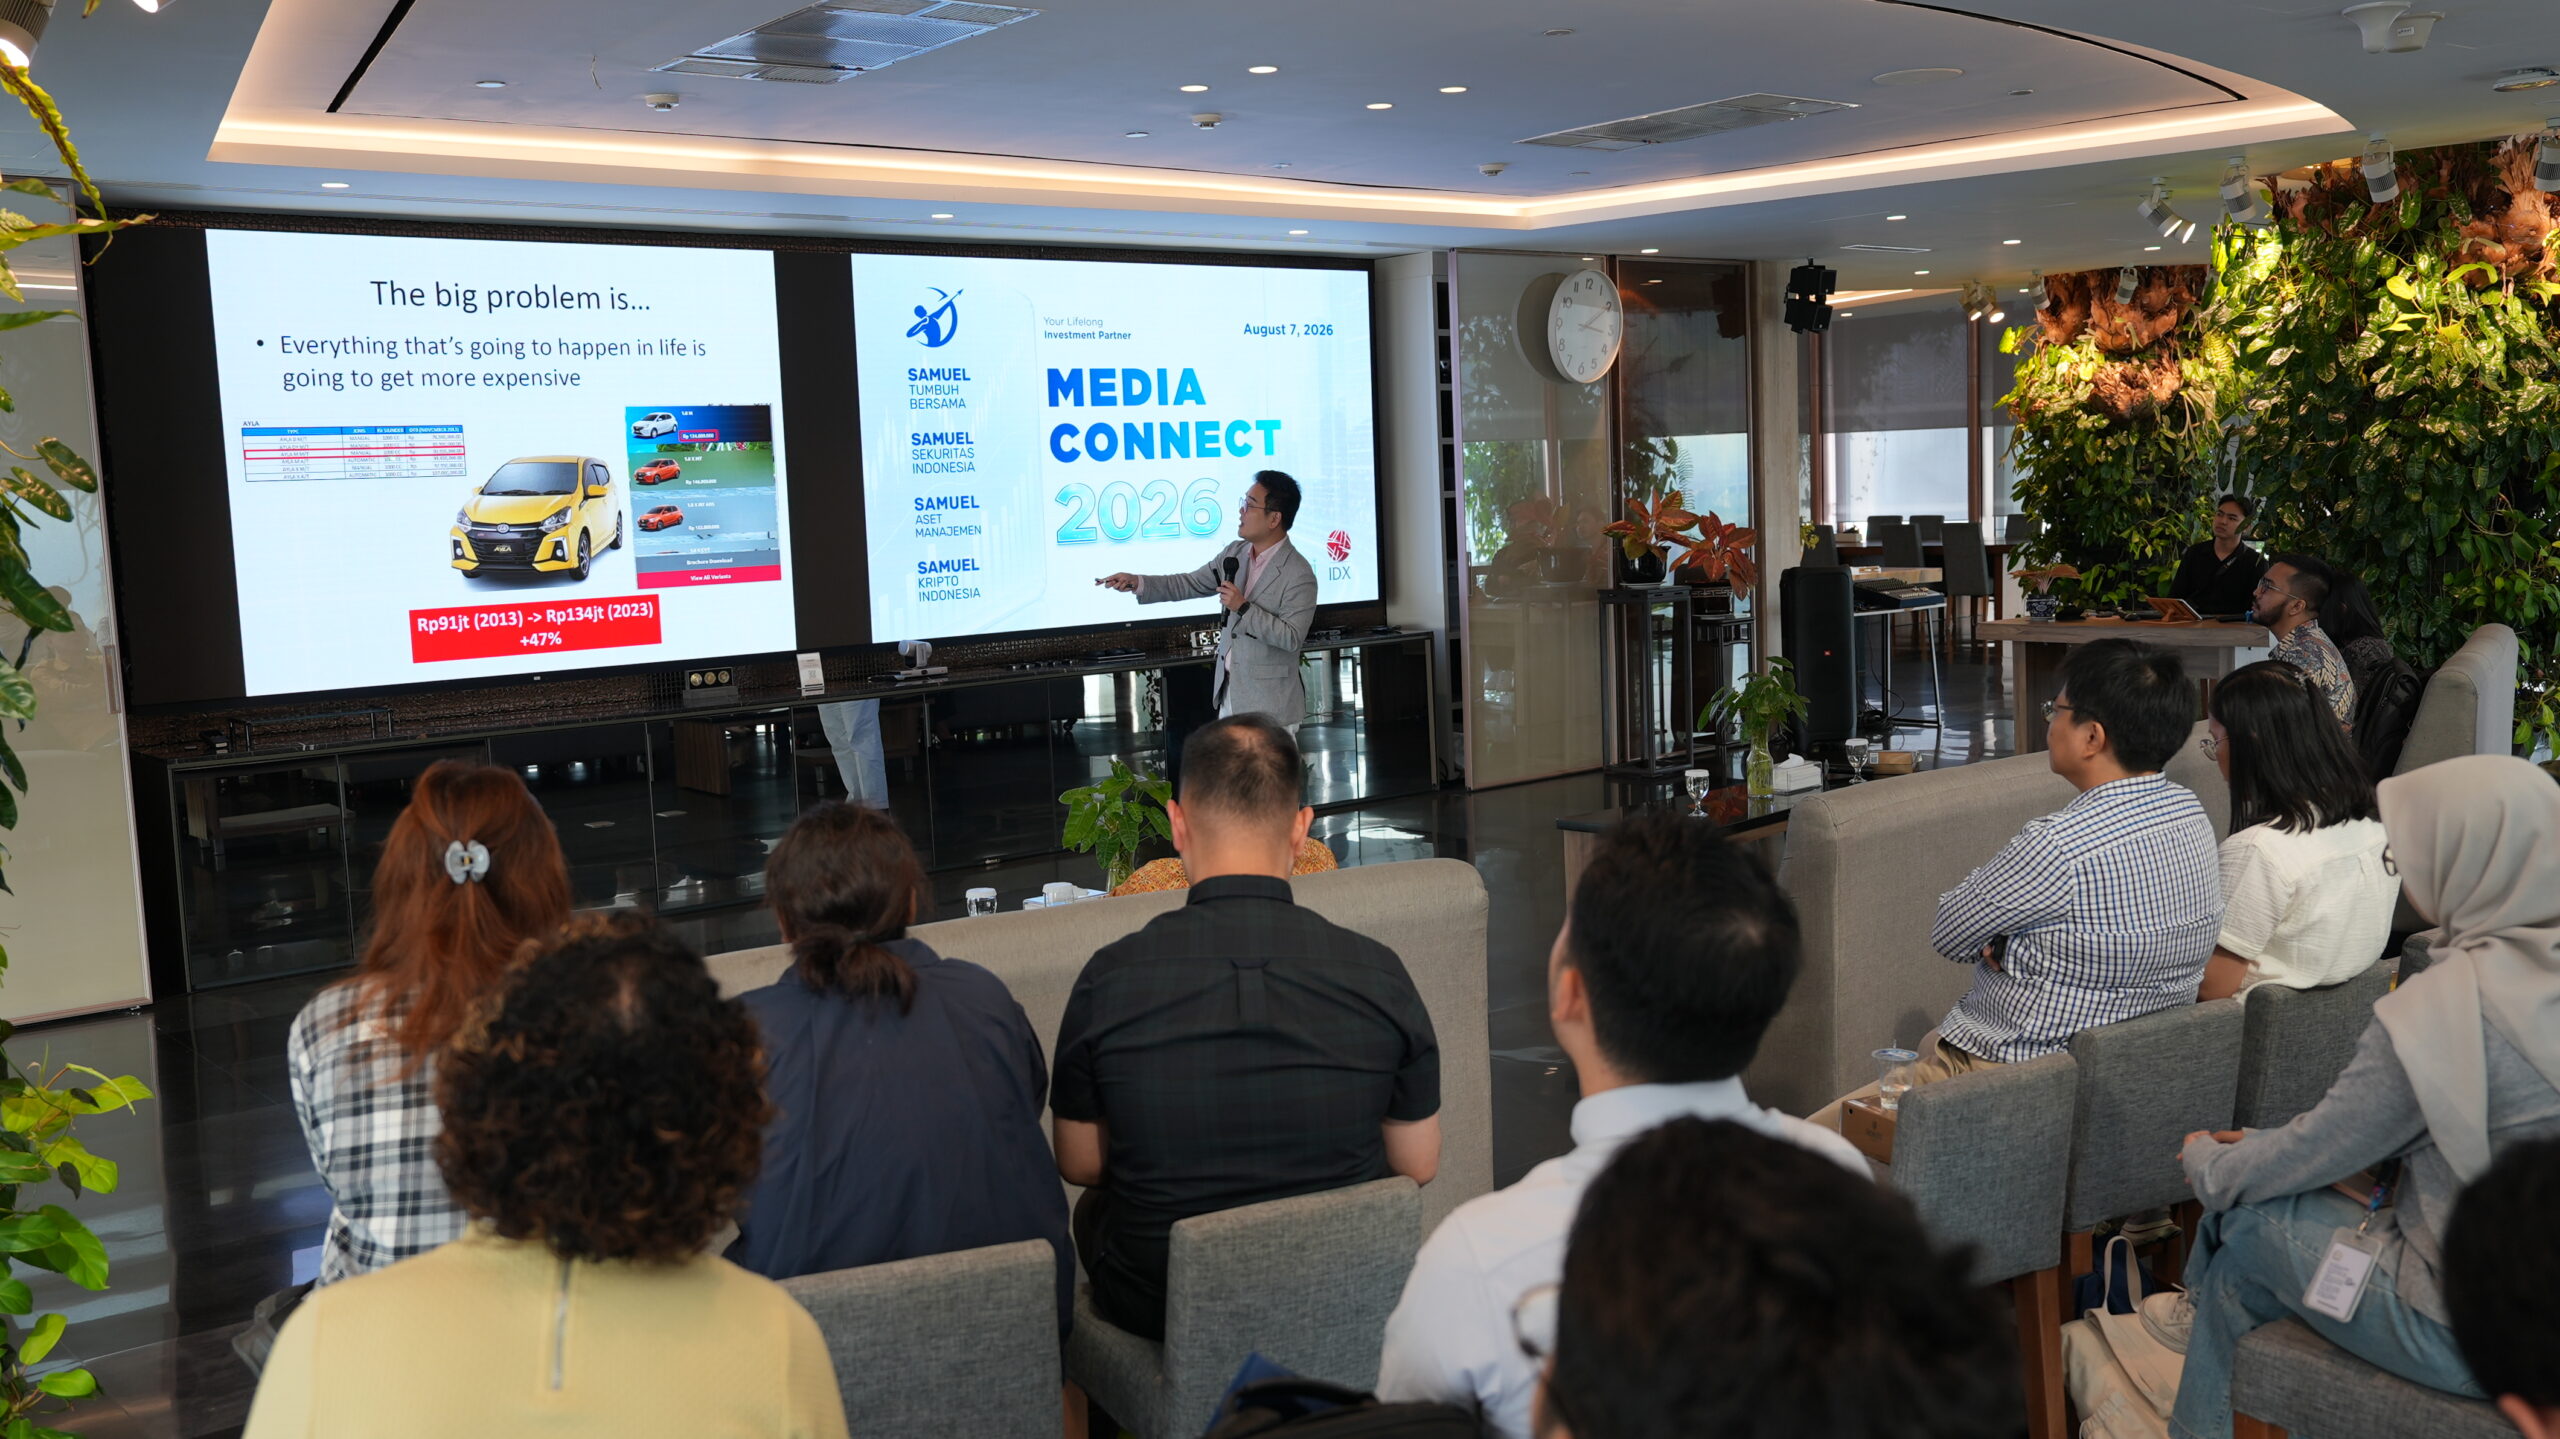
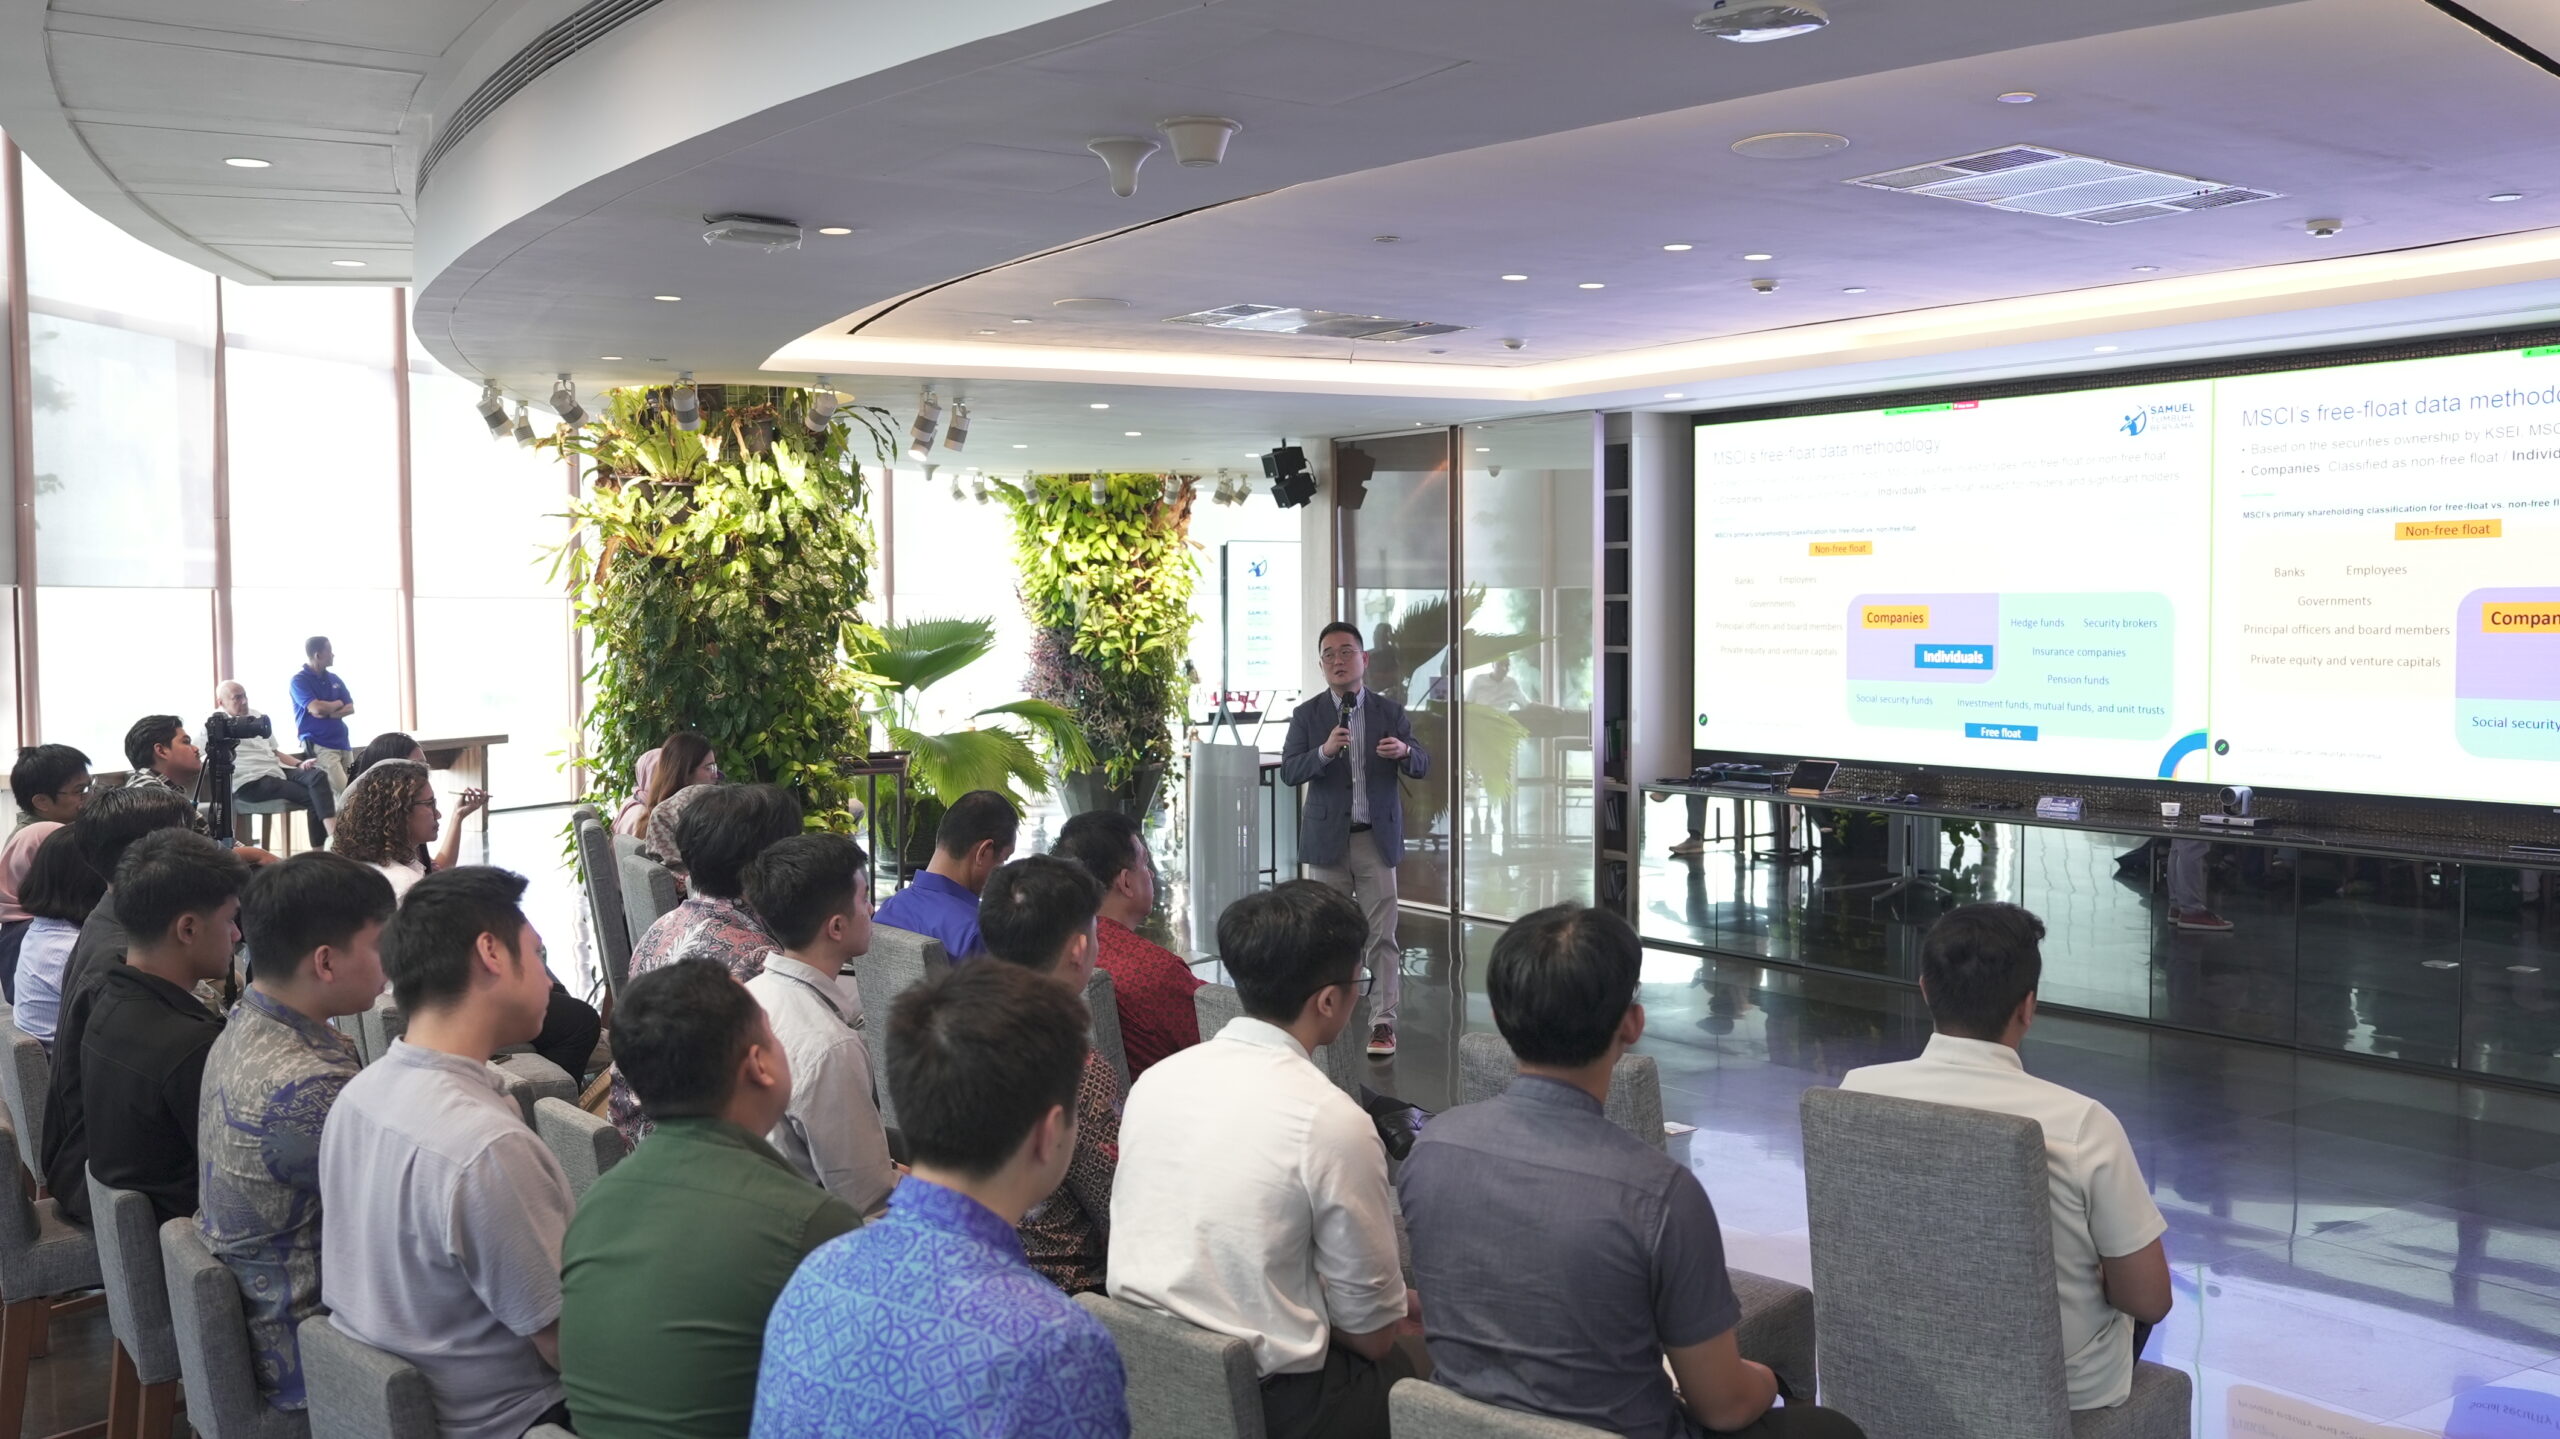
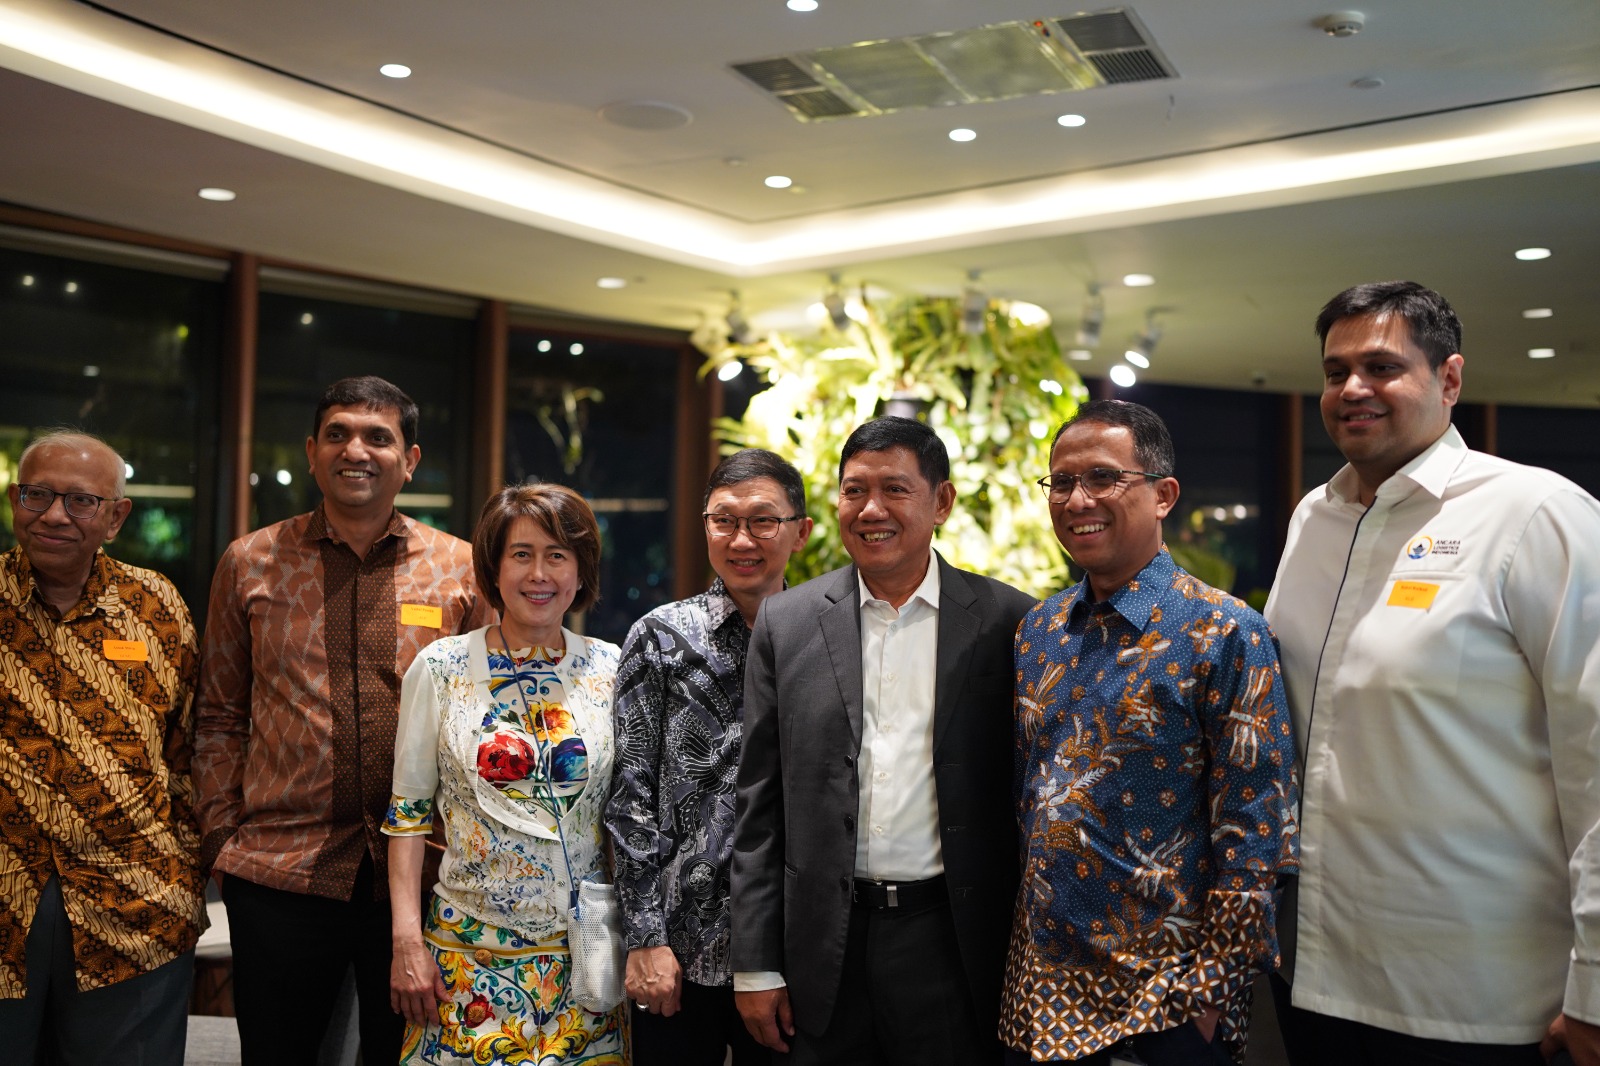
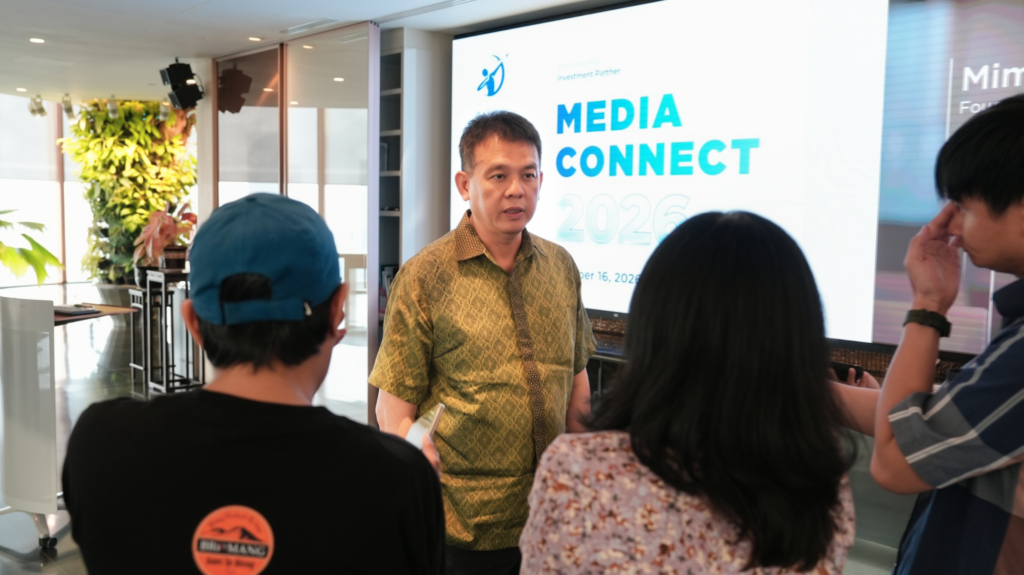
Prospek tersebut menjadi salah satu sorotan dalam acara Media Connect Samuel Sekuritas Indonesia yang digelar pada 16 Oktober 2026. Dalam kesempatan tersebut, Juan Harahap, Equity Research Analyst Samuel Sekuritas Indonesia, memaparkan potensi dampak El Niño terhadap produksi komoditas pertanian, ketahanan pangan, serta prospek kinerja emiten perkebunan sawit.
Berdasarkan kajian Samuel Sekuritas Indonesia, probabilitas terjadinya El Niño dengan intensitas sangat kuat pada Oktober–Desember 2026 mencapai 81%, meningkat tajam dari 62% pada Juni dan 33% pada Mei. Bahkan, probabilitas fenomena tersebut berlanjut hingga awal 2027 diperkirakan mencapai 97%.
“Risiko El Niño meningkat cukup cepat. Ketika curah hujan menurun dan wilayah produksi utama sawit ikut masuk ke dalam zona kekeringan, tekanan terhadap produksi berpotensi semakin besar. Kondisi ini dapat menjadi katalis bagi harga CPO,” ujar Juan.
Berdasarkan data BMKG yang dikutip dalam kajian tersebut, sekitar 56% wilayah Indonesia diproyeksikan mengalami curah hujan rendah, termasuk sentra produksi kelapa sawit di Sumatra dan Kalimantan. Kondisi ini berpotensi mengganggu produktivitas perkebunan, terutama jika kekeringan berlangsung dalam waktu yang panjang.
Dari sisi pasokan, Gabungan Pengusaha Kelapa Sawit Indonesia (GAPKI) memperkirakan produksi dapat berkurang sekitar 1–2 juta ton dibandingkan realisasi 2025 sebesar 51,7 juta ton. Industri sawit juga menghadapi kenaikan biaya pupuk sebesar 30–50%, persoalan lahan, serta potensi pengetatan pasokan akibat kebijakan biodiesel B50.
Kombinasi berbagai faktor tersebut membuka peluang penguatan harga CPO. Dalam skenario optimistis Samuel Sekuritas Indonesia, harga CPO diperkirakan dapat mencapai US$1.500 per ton CIF Rotterdam, atau sekitar 10,6% lebih tinggi dibandingkan rata-rata harga pada kuartal pertama 2026 sebesar US$1.356 per ton.
Kenaikan harga tersebut berpotensi berdampak signifikan terhadap profitabilitas perusahaan perkebunan, khususnya emiten yang memiliki eksposur besar pada bisnis hulu. Analisis sensitivitas Samuel Sekuritas Indonesia menunjukkan bahwa setiap kenaikan harga CPO sebesar 10% berpotensi meningkatkan rata-rata laba bersih emiten yang dianalisis sekitar 37% pada 2027.
Di antara sejumlah emiten yang dianalisis, PT Astra Agro Lestari Tbk (AALI) memiliki sensitivitas terbesar dengan potensi kenaikan laba bersih mencapai 101,6%, disusul BWPT sebesar 59,0%, DSNG 30,3%, TAPG 24,2%, NSSS 18,3%, dan LSIP 17,9%. Angka tersebut merupakan hasil simulasi berdasarkan skenario kenaikan harga CPO, bukan proyeksi pertumbuhan laba tanpa syarat.
Selain prospek komoditas, ketidakpastian pasar modal Indonesia turut menjadi perhatian dalam diskusi tersebut. Salah satu isu yang mengemuka adalah kemungkinan perubahan klasifikasi Indonesia dari emerging market menjadi frontier market menyusul berbagai persoalan yang masih menjadi perhatian penyedia indeks global.
Menanggapi kekhawatiran tersebut, Suria Dharma menilai kemungkinan Indonesia mengalami penurunan klasifikasi relatif kecil. Ia memperkirakan pembatasan indeks yang saat ini berlaku berpotensi dicabut pada 2027, seiring berbagai langkah perbaikan yang telah dilakukan regulator.
“Saya tidak percaya Indonesia akan diturunkan menjadi frontier market. Saat ini memang ada ancaman dan tekanan yang perlu ditanggapi serius, tetapi kami memperkirakan kondisi tersebut dapat kembali di-unfreeze pada 2027. Situasi seperti sekarang bahkan belum pernah kita alami, baik pada krisis 1998 maupun saat pandemi Covid-19,” ujar Suria.
Menurutnya, langkah regulator dalam merespons berbagai persoalan pasar menjadi faktor penting untuk menjaga kepercayaan investor. Meski kondisi yang dihadapi Indonesia saat ini tergolong tidak biasa, ia tetap optimistis bahwa risiko penurunan klasifikasi pasar dapat dihindari.
Terdaftar PSE Kementrian Komunikasi dan Digital